
Durante décadas, decidir dónde poner un centro de distribución en Brasil fue, ante todo, un ejercicio fiscal. Los estados competían con incentivos, las empresas se instalaban donde el beneficio era mayor y la geografía del consumo quedaba en segundo plano. La reforma tributaria está desarmando esa lógica.
Lo que dice el estudio
ILOS encuestó en 2026 a más de 100 grandes empresas embarcadoras de industria, comercio minorista y agronegocio. Los resultados sobre cambio de ubicación de sus centros de distribución:
- 21% planea mudarlos principalmente por la reforma tributaria.
- 13% también prevé cambios, pero por decisiones internas ajenas a la reforma.
- 49% no tiene previsto ningún cambio.
- 17% todavía no evaluó el tema.
El hallazgo de fondo es el cambio de criterio. Al perder peso los incentivos fiscales, ganan peso cuatro factores que antes quedaban subordinados: costo de transporte, cercanía a los mercados consumidores, plazo de entrega e infraestructura.
Es decir: la red logística brasileña empieza a diseñarse con criterios logísticos. Suena obvio. No lo era.
El dato de concentración
Para dimensionar qué está en juego: el 56,6% de los CT-e emitidos entre 2024 y 2025 tuvo origen en São Paulo. El mercado paulista muestra una vacancia de galpones de 5% en julio y una absorción neta de 452 mil m² en el segundo trimestre.
Un mercado con 5% de vacancia está prácticamente lleno. Si una porción relevante de ese 21% decide moverse, la presión no se resuelve dentro de São Paulo: se traslada a otros estados, donde la oferta de galpones clase A es mucho más delgada.
La letra chica que va a doler
Hay una consecuencia menos comentada y más inmediata. El nuevo esquema obliga a las empresas contratantes a fiscalizar a sus transportistas, porque la conformidad documental de toda la cadena pasa a ser un asunto propio.
Una transportadora que hoy compra sin factura, contrata de manera informal y mantiene registros desordenados va a tener problemas cuando la fiscalización apriete. El efecto probable es una selección: los embarcadores grandes van a concentrar volumen en proveedores capaces de acreditar todo, y las empresas pequeñas e informales quedarán fuera de los contratos relevantes.
Sobre cuánto sube el flete, conviene desconfiar de cualquier cifra única. Depende de la estructura de costos y de la calidad documental de cada empresa. Lo que sí puede anticiparse es quién lo va a absorber mejor.
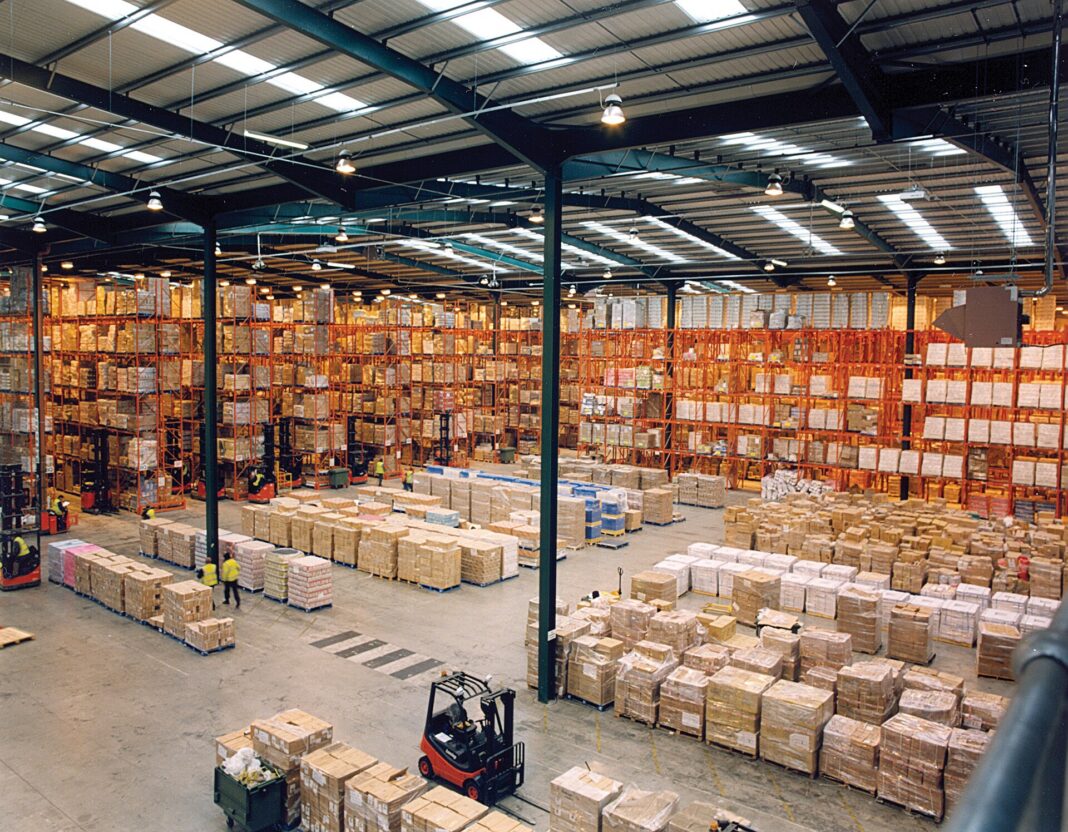
Fotografía ilustrativa: interior de un centro de distribución con estanterías de paletización y montacargas. Autor: Axisadman. Licencia CC BY-SA 3.0. Vía Wikimedia Commons. La imagen no corresponde a los hechos descritos en la nota.