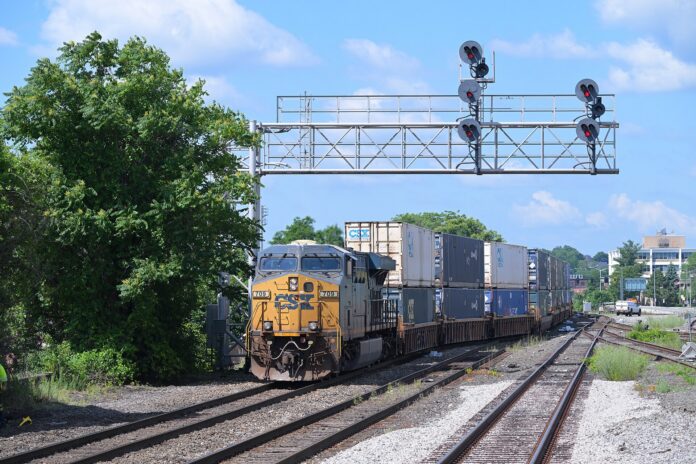
CSX informó el miércoles 21 de octubre de 2026 que su volumen intermodal creció 7% en el tercer trimestre, el mismo periodo que la Asociación de Ferrocarriles Estadounidenses (AAR) ya había señalado como el de más contenedores y remolques movidos por tren en la historia del país. La ferroviaria del este, con sede en Jacksonville, Florida, atribuyó el salto a tres factores que conoce cualquier transportista: faltan camiones, las tarifas por carretera están altas y el diésel sigue caro.
Lo que reportó CSX
La empresa facturó un récord de US$4.020 millones, 12% más que hace un año, y su utilidad operativa subió 44%, a US$1.570 millones. El coeficiente operativo quedó en 60,9%, casi nueve puntos mejor. El volumen total creció 5%: intermodal 7%, carga general 3% y carbón 2%. Todo el avance intermodal vino del tráfico doméstico, porque el internacional bajó un poco.
“La menor disponibilidad de camiones, las tarifas altas y el diésel caro siguen beneficiando a nuestro segmento intermodal”, dijo Maryclare Kenney, directora comercial. CSX suma servicios combinados con BNSF por Birmingham y con CPKC por Myrtlewood, ambos en Alabama, y ya mueve contenedores en doble estiba por el corredor de la I-95 tras terminar las obras del túnel de Howard Street en Baltimore.
El crecimiento tuvo un costo en servicio. La permanencia de los vagones en terminales subió 12%, la velocidad promedio de los trenes cayó 2% y el cumplimiento del plan de viaje bajó 10 puntos. La terminal de Fairburn, cerca de Atlanta, está congestionada. “Sabemos que nuestra red puede rendir más”, admitió el director ejecutivo, Steve Angel.
Un récord que crece cada semana
La AAR calificó agosto, septiembre y el trimestre completo como récords intermodales, y lo explicó por el diésel en máximos, la salida de choferes por razones de mercado y regulatorias, y un buen nivel de servicio ferroviario.
Las cifras varían según quién mida. J.B. Hunt, el mayor operador intermodal doméstico, reportó el 15 de octubre un alza de 8%, a 585.582 cargas, con 18% en su red del este y apenas 1% en rutas transcontinentales. Las asociaciones del sector hablaban de 4% a 5% para el trimestre, pero en octubre el ritmo se aceleró: la AAR registró 10,4% en la semana al 10 de octubre y 12,6% en la semana 41, según FreightWaves. La diferencia se explica porque el promedio trimestral diluye las semanas más recientes y porque el crecimiento se concentra en tramos cortos del este, donde el tren compite directo con el camión.
Qué significa para el autotransporte
La brecha entre la tarifa por carretera y la intermodal supera el doble del 15% habitual, según J.B. Hunt, que ya negocia alzas en la temporada de licitaciones. Darren Field, presidente de su división intermodal, advirtió que si la diferencia baja de 15% la conversión del camión al tren se frena. El cuello de botella ahora está en el acarreo: J.B. Hunt dijo que le cuesta conseguir choferes para llevar contenedores a las terminales, una demanda abierta para los transportistas de acarreo. Todo ocurre con el diésel en US$6,32 el galón y el cierre de escuelas de licencia CDL. Union Pacific y Norfolk Southern presentan resultados este jueves; CN y CPKC, la próxima semana.
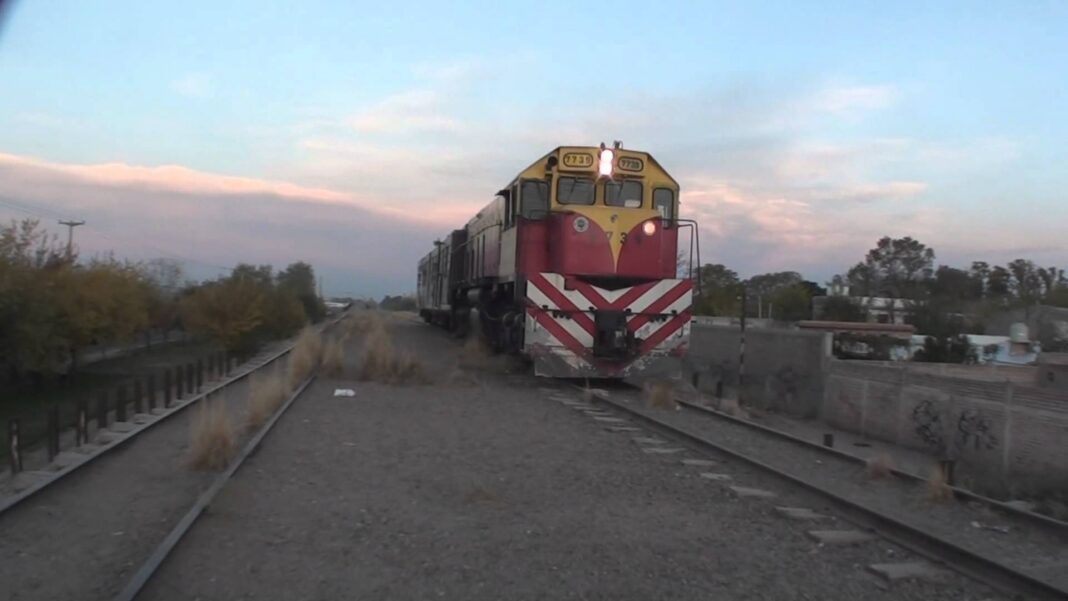
Foto ilustrativa: 4300streetcar
Lee también
- California: incendios cierran la I-5 en Camp Pendleton dos días
- Atlanta: Ferrovial gana la I-285 y pagará US$23.600 millones
- EE.UU. prohíbe drones en la frontera con México por un año
- Más noticias de transporte en Estados Unidos
Fuentes: Trains, FreightWaves, Logistics Management, Trains (J.B. Hunt)